


















المغرب الأزرق

بقلم د. ماجد منيمنة-
خبير مالي ومحلل اقتصادي-دكتوراه في المالية الدولية.
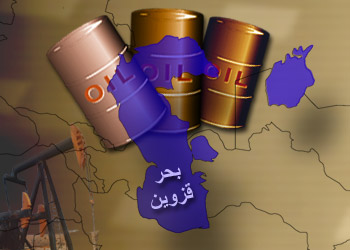
تؤكد المكونات الطوبغرافية والمسح الجيولوجي أن بحر قزوين أو بحر الخرز كما سماه الرحالة العرب القدامى يقع فى وسط آسيا فى المنطقة الواقعة بين البحر الأسود وجبال القوقاز غرباً، وجنوبى جبال الأورال من ناحية الشرق. وهو أكبر بحيرة مغلقة فى العالم تبلغ مساحتها نحو 425 كيلو متراً مربعاً وينخفض منسوبه عن سطح البحر نحو 30 متراً، غير أن هذا الانخفاض يتزايد عاماً بعد عام بمعدل عشرة سنتيمترات سنوياً، ونسبة الملوحة فيه مرتفعة. ولكنها على أية حال تسمح بتكاثر أنواع معينة من الأحياء المائية أشهرها تلك الأسماك التى يستخرج منها الكافيار بنوعيه الأسود والأحمر، وهو أفخر أنواع الكافيار وأغلاها ثمناً، وتشكل صادراته جانباً هاماً من موارد الدول المطلة عليه.
والواقع أن هذا البحر كان قبل انهيار الاتحاد السوفياتي حكراً على دولتين فقط هما: إيران والاتحاد السوفياتي السابق. وبعد انهيار الأخير أضحت الدول المطلة على شاطئ البحر خمس دول هى: روسيا- كازاخستان- أذربيجان- تركمانستان- إيران. وتتفاوت مساحة شواطئ هذه الدول الخمس على البحر بحيث أن روسيا وهى أكبرها مساحة وسكاناً وقوة اقتصادية وعسكرية تشغل فى الوقت نفسه الجزء الأصغر من شواطئ هذا البحر.
والمشكلة التى تتحكم بشكل كبير فى مصير ثروة البترول فى هذه الدول الخمس تكمن فى المواصلات والنقل، حيث إن بحر قزوين هو بحر مغلق، لذا فهو يختلف تماماً عن الخليج العربي فى عدم وجود منافذ له وممرات إلى البحار والمحيطات العالمية ولا سبيل لنقل ثرواته سوى عبر الطريق البري. ومن هنا كان الإصرار الروسي على أن ثروات بحر قزوين ليست مفتوحة ولا تخضع للقانون الدولي للبحار. ورغم التكهنات المتفائلة إلا أن تقديرات الاحتياطات البترولية والغازية الإجمالية فى منطقة بحر قزوين تتباين بصورة لافتة. فقد قدر الخبراء أن المنطقة ستوفر ثاني أكبر مصدر للطاقة فى العالم بعد منطقة الخليج، حيث تتراوح الاحتياطات البترولية فيها باستثناء إيران ما بين 18- 25% من احتياطات العالم. وقدرت حصة كازاخستان وحدها بخمسة فى المئة، وفى الوقت نفسه قدر الخبراء أن المنطقة فى حد ذاتها ستكون فى عام 2017 بحاجة إلى طاقة إنتاجية تبلغ 450 مليار طن من البترول إضافة إلى 85 مليار متر مكعب من الغاز سنوياً، وهذا يعني أنه ستكون هناك حاجة ماسة لمعظم خطوط الأنابيب المقترحة. وأما عن الصادرات البترولية لمنطقة وسط آسيا فينتظر أن تتراوح بصفة عامة من مليونين إلى أربعة ملايين برميل يومياً بحلول الفترة ما بين عامي 2016 و2017. هذا إذا تم التغلب على المشكلات المتعددة التى تعترض نقل البترول المستخرج إلى الأسواق الاستهلاكية الرئيسية.
وتقول بعض التقديرات الاستراتيجية أنه فى ظل أكثر السيناريوهات تفاؤلاً فإن صادرات المنطقة ستشكل نسبة من 1% إلى 7% من صادرات البترول العالمية من الفترة 2016 إلى 2017 مقارنة مع 60% من منطقة الشرق الأوسط، وتقدر واشنطن احتياطات بترول بحر قزوين فيما بين 90 ملياراً و200 مليار برميل إلا أن الأوروبيين قدموا أرقاماً فيما بين 50 ملياراً و100 مليار برميل، أي ما يعادل احتياطي دولة خليجية كالكويت على سبيل المثال. وبصفة عامة يرى الخبراء أنه فى حال تأكدت الآمال الأميركية، فإن بحر قزوين يمكن أن يصدر من 5 ملايين إلى 6 ملايين برميل يومياً وحتى عشر سنوات. وهو ما يوازي إنتاج بحر الشمال، هذا وسوف تتراوح قيمة كلفة الاستثمار لمدة عشر سنوات فى التنقيب واستغلال الحقول ما بين 50 ملياراً و75 ملياراً دولار أميركي. ومن جهة أخرى أشارت بعض التوقعات إلى أن هذه المنطقة ستكون البديل القادم لنفط الخليج وأنه بحلول عام 2025 سيتحول اهتمام العالم كله إلى هذه المنطقة مما سيؤدى إلى فقدان منطقة الخليج لأهميتها الاستراتيجية. غير أن توقعات أخرى أوضحت أن منطقة بحر قزوين بحلول عام 2017 يمكنها إنتاج فقط 5% من إجمالي النفط العالمي، وسوف يصل الدخل القومي من هذا الاستثمار إلى 27 مليار دولار سنوياً. كما بينت بعض الدراسات أن المخزون النفطي في هذه المنطقة يصل إلى 200 مليار برميل و20 مليار متر مكعب من الغاز الطبيعى، حيث ان هذه المنطقة مرجحة بأن تصبح بديلاً لنفط الخليج وإن كان مخزونها من النفط يجعلها تحظى على الاهتمام الأكبر من القوة الاقتصادية الكبرى فى العالم، وهذا هو السبب فى أن شركات البترول الكبرى فى العالم تتنافس على الاستثمار فى هذه المنطقة ومنها شركة (شيفرون) الأميركية قد أعلنت أنها سوف تقوم باستثمار 20 بليون دولار فى منطقة بحر قزوين خلال الثلاثين عاماً المقبلة.
وبصورة سابقة فان الاتحاد السوفياتي السابق لم يعط اهتماماً كبيراً طيلة السبعين عاماً التي مضت لثروات بحر قزوين من مصادر الطاقة سواء البترول أو الغاز الطبيعى، وذلك لأنه كان يكتفي بكميات البترول الهائلة التى تنتجها الحقول البحرية من مختلف مناطق الاتحاد السوفياتي وخاصة صحراء سيبريا، وأيضاً الكميات الهائلة من الغاز الطبيعى فى هذه المناطق. أما بحر قزوين فقد فضلت موسكو دائماً أن تبقيه كمخزون بديل للمستقبل بما يحويه من احتياطات هائلة، خاصة وأن التنقيب واستخراج البترول والغاز من قاع البحر يحتاج إلى نفقات وتكنولوجيا حديثة وقوية. الأمر الذى لم يكن في مقدور الاتحاد السوفياتي السابق، وعلى الرغم من أن روسيا استأثرت وحدها بحوالي 80% من ميراث الدولة السوفياتية العظمى إلا أنها لم تكن الأسعد حظاً فى منطقة بحر قزوين والذى اقتسمته معها ثلاث جمهوريات أخرى. إضافة إلى الدولة الخامسة إيران، فحسب نتائج المسح الجيولوجي فإنه حسب تقسيم شواطئ البحر تصبح أغنى المناطق بالبترول التي تقع تجاه شواطئ أذربيجان وكازاخستان، فى حين تعد أفقر المناطق هي الواقعة فى الشمال الغربي تجاه الشواطئ الروسية.
كما ظهرت فى السنوات القليلة الماضية عملية تحريك واسعة ونشطة لتكوين شبكة من العلاقات الإقليمية بين دول آسيا الوسطى، انطلاقاً من وفرة الموارد الطبيعية وظهور مؤشرات واضحة أكدت وجود مخزون كبير من النفط والغاز. كما أن الأوضاع الجيو-استراتيجية حتمت التعاون الاقتصادي، بعد اقتراب الكثير من القوى الكبرى من محيط هذه الدول، وتوطيدها لعلاقات تقوم على تبادل المصالح، الأمر الذى وجد له أصداء إيجابية فى الأوساط السياسية لغالبية دول آسيا الوسطى، التى بدت بدورها حريصة على أهمية توثيق العلاقات مع الدول الغربية، خاصة أن بعضها يملك مقومات اقتصادية تدعو للتفاؤل. فقد حققت أوزبكستان مثلا فى السنوات الأخيرة عدة نجاحات لإصلاح نظامها الاقتصادي وحدّت من استخدام مبدأ الرأسمالية الحديثة المنتشرة فى آسيا، ونجحت في تحقيق زيادة مرموقة فى مختلف فروع الإنتاج الصناعي.
ورغم ولادة رابطة الدول المستقلة مع انهيار الاتحاد السوفياتي السابق، الا أن موسكو لم تستقر على نهج استراتيجي يحفظ مصالحها الحيوية إلا فى عام 1995، حين أعلن ذلك فى وثيقة رسمية رئاسية، وبعد أن أخذت الكثير من الجمهوريات مثل أوكرانيا، أذربيجان، أوزبكستان، تركماستان تمدد الجسور مع البلدان الغربية، وتبحث لنفسها عن مكان في تحالف مع بلدان أكثر تطوراً وازدهاراً من روسيا، أضحت هذه الجمهوريات مسرحاً كبيراً لتنافس سياسي واقتصادي بين موسكو وكل من واشنطن وأنقرة وطهران وعواصم أوروبية وآسيوية أخرى، تجلت بصورة أساسية فى التنافس على النفط فى منطقة بحر قزوين، التى تحتل إحدى المراتب الأولى من حيث كميات النفط الكامنة لديها وإحدى المراتب الأخيرة من حيث مدى استثماره، حتى أن العديد من الشركات النفطية الأجنبية هرعت فى أعقاب انهيار الاتحاد السوفياتي إلى المنطقة، بغية استغلال العامل النفطي من أجل تعزيز العلاقات السياسية والاقتصادية مع جارات روسيا الجنوبية، خاصة أذربيجان وكازاخستان، بواسطة استثمار نفطي يقدر بحوالى ثلاثين مليار دولار.
تبرز وجهتا نظر لبعض المراقبين: الأولى، تقول أن هناك احتمالات لا يستهان بها لعودة روسيا من جديد إلى الساحة الدولية كقوةعالمية كبرى مناهضة للغرب ومن ثم تصبح سيطرتها على خط الأنابيب وسيلة مهمة للابتزاز الجيو-استراتيجي، كما تعتقد أن احتمالات الاستقرار السياسي فى روسيا تبدو أكبر من نظيرتها في الجمهورية الإسلامية الإيرانية، وأن وجود خط الأنابيب وتعزيز الغرب لأوجه التعاون الاقتصادي مع الدولة الروسية يضاعف من أواصر العلاقات بين الجانبين. وفى هذا الخضم فان النظرية الثانية تطرح رؤية بأنه سوف يمد خط أنابيب فى قاع بحر قزوين انطلاقاً من كازاخستان وتركمانستان ليرتبط بأذربيجان وصولاً إلى جورجيا ليستقر عبر شواطئ البحر الأسود، مع مد فرع منه عبر أرمينيا و«تاخيشفارا» فى أذربيجان حتى تركيا.
والشاهد أن صفقات الشركات العاملة فى منطقة آسيا الوسطى محكومة ومستجيبة لشرطين أساسيين فى السياسة الأميركية، أحدهما، معلن ويطالب بتحاشي إشراك إيران في أي مشروع لإنتاج المحروقات. والثاني، غير معلن وهو تجنب تعزيز الدور الروسي من جديد فى أي نشاط اقتصادي يتصل بالجمهوريات السوفياتية السابقة فى آسيا، والسؤال الذي يطرح نفسه هنا: هل تستطيع واشنطن ضبط إيقاع هذه التوجهات كلها؟. رغم أن من الصعوبة أن تكون الإجابة قاطعة، إلا أنه من الضروري أن يأخذ في الاعتبار تحرك رمال السياسة الإيرانية بصورة كبيرة فى اتجاهات عدة. ومن ثم فإن حدوث تغير فى السياسة الأميركية حيالها ليس مستبعدا على المدى المتوسط، استجابة لجملة من المتغيرات الملحة. كما أن موسكو اليوم تختلف عن الأمس وأن حساباتها الإقليمية لن تكون هي ذاتها السابقة خاصة بعد إنهاك روسيا بمجموعة كبيرة من التحديات علاوة على تزايد حجم المصالح بين واشنطن وموسكو، وفي الوقت الذي تبدو فيه درجة استجابة الأخيرة لمطالب الأولى عالية. ولكن يبدو أن الأنظار بدأت تتجه بوقاحة نحو بحر قزوين الذي سوف يعتبر البديل الأول عن نفط الخليج!